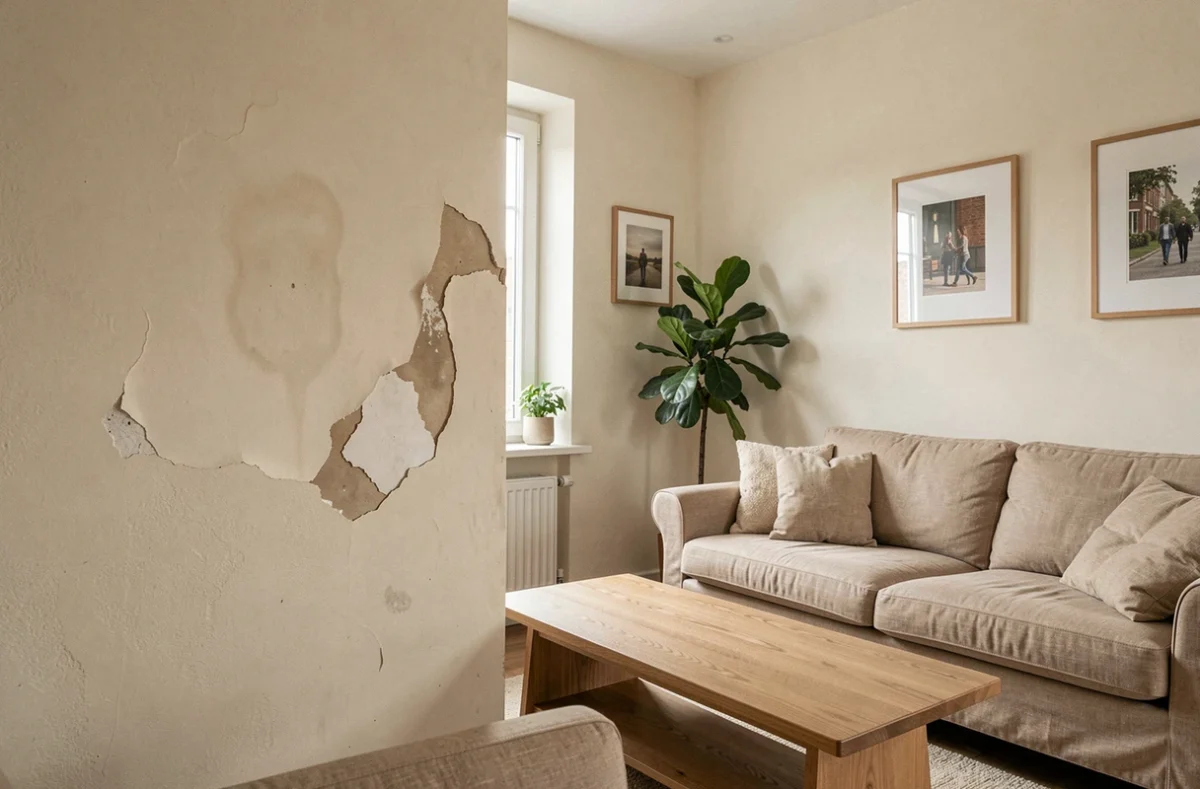
Un dégât des eaux entre le troisième et le deuxième étage, un plafond gonflé, un parquet abîmé, et trois assureurs qui se renvoient la balle : celle de l’immeuble, celle du propriétaire, celle du locataire.
Au Luxembourg, ce scénario survient régulièrement dans les copropriétés, et il met en lumière un point que beaucoup de résidents découvrent trop tard. L’assurance de l’immeuble ne couvre pas les biens personnels du résident, et la police du propriétaire ne protège pas forcément le contenu de l’appartement ni la responsabilité du locataire envers les voisins.
Fuite entre deux étages : trois polices, trois périmètres différents
Prenons le cas concret d’une canalisation qui lâche entre deux appartements. L’eau s’infiltre chez le voisin du dessous : meubles endommagés, peintures cloquées, parquet à remplacer. Qui paie quoi ?
L’assurance de la copropriété couvre en principe les parties communes (colonnes d’eau, structure du bâtiment, cage d’escalier). Les dégâts à l’intérieur des lots privatifs, en revanche, relèvent d’autres contrats. L’assurance du propriétaire bailleur protège généralement les murs, le sol et les équipements fixes de son lot. Les recommandations pratiques destinées aux copropriétés luxembourgeoises insistent d’ailleurs sur la nécessité de vérifier les franchises et les exclusions de l’assurance collective, notamment pour les infiltrations et le gel.
Reste le mobilier, l’électroménager, les vêtements, l’ordinateur portable du voisin touché par la fuite. Ces biens ne sont couverts que par l’assurance personnelle de l’occupant. Sans police propre, le locataire sinistré supporte seul le remplacement de ses affaires, même si la fuite ne vient pas de chez lui.
Pour comparer les formules disponibles en matière d’assurance appartement au Luxembourg, il faut d’abord identifier précisément ce que couvre chaque contrat dans la chaîne.
Responsabilité locative et assurance habitation au Luxembourg : ce que dit la loi
Le Code civil luxembourgeois prévoit une responsabilité du locataire en cas d’incendie, sous réserve de certaines exceptions (cas fortuit, vice de construction, propagation depuis un autre logement). Cette responsabilité locative signifie que le locataire peut être tenu de rembourser les dommages causés au bien loué.
Pour autant, aucune obligation légale générale ne contraint le locataire à souscrire une assurance habitation. La nuance est de taille. En pratique, la quasi-totalité des baux luxembourgeois imposent cette souscription par clause contractuelle. Ne pas avoir d’assurance n’est pas illégal, mais cela constitue souvent une violation du contrat de bail, avec le risque de résiliation que cela implique.
Cette distinction entre obligation légale et obligation contractuelle change la donne si un litige survient. Un locataire sans assurance qui provoque un incendie engage sa responsabilité personnelle sur son patrimoine propre, sans filet.
Garanties d’assurance habitation : le socle à vérifier dans chaque contrat
Les contrats proposés au Luxembourg varient d’un assureur à l’autre, mais on retrouve un socle de garanties que tout occupant d’appartement devrait contrôler avant de signer.
- Responsabilité civile vie privée : elle couvre les dommages que vous causez à des tiers (voisin inondé, dégât lors d’un déménagement). C’est la garantie qui intervient dans le scénario de la fuite entre étages.
- Garantie incendie et explosion : elle prend en charge la reconstruction ou la remise en état après un sinistre feu, y compris les dommages causés par la fumée ou les moyens d’extinction.
- Dégâts des eaux : fuites, ruptures de canalisations, débordements. Vérifiez si la garantie couvre aussi les frais de recherche de fuite, souvent facturés séparément.
- Vol et vandalisme : le contenu de l’appartement (mobilier, appareils, objets personnels) est assuré contre le cambriolage, avec des plafonds qui varient selon les formules.
- Bris de glace : vitres, miroirs encastrés, plaques vitrocéramiques, selon les contrats.
Ce socle ne suffit pas toujours. Deux points méritent une attention particulière dans le contexte luxembourgeois.
Inondation : un risque distinct des dégâts des eaux classiques
Une fuite de robinet et une montée de l’Alzette ne relèvent pas de la même logique d’indemnisation. Les conditions contractuelles des assureurs luxembourgeois traitent souvent l’inondation comme un événement séparé, avec ses propres exclusions, franchises et plafonds. Vérifiez explicitement si l’entrée d’eau par inondation figure dans votre contrat, surtout si votre appartement se situe en zone inondable ou en rez-de-chaussée.
Les régimes d’indemnisation décrits dans la presse concernent fréquemment le droit français des catastrophes naturelles, qui ne s’applique pas au Luxembourg. Ne vous fiez pas à des articles génériques sans vérifier le cadre local.
Contenu personnel versus équipements fixes
Un malentendu fréquent : croire que l’assurance du propriétaire protège aussi les biens du locataire. La cuisine équipée, les sanitaires et le parquet collé appartiennent généralement au propriétaire et relèvent de son contrat. Le mobilier, l’électronique et les effets personnels du locataire nécessitent une garantie « contenu » souscrite par l’occupant lui-même.
Ajuster les plafonds et les franchises à la valeur réelle de vos biens
On sous-estime souvent la valeur cumulée du contenu d’un appartement. Additionnez le mobilier, les appareils électroménagers, les vêtements, les équipements informatiques, les objets de valeur : le total dépasse fréquemment ce que couvre une formule d’entrée de gamme.
Deux réflexes concrets à adopter lors de la souscription ou du renouvellement :
- Comparez le plafond « contenu mobilier » de votre contrat avec un inventaire réaliste de vos biens. Un plafond trop bas signifie un remboursement partiel en cas de sinistre total.
- Lisez les franchises par type de sinistre. Une franchise élevée sur les dégâts des eaux dans un vieil immeuble avec des canalisations vétustes revient à s’assurer à moitié.
- Vérifiez si les objets de valeur (bijoux, œuvres, instruments de musique) nécessitent une déclaration spécifique ou un avenant pour être couverts au-delà d’un seuil.
Le montant de la prime annuelle ne dit pas grand-chose sans la lecture croisée des plafonds, des franchises et des exclusions. Un contrat moins cher avec une franchise de plusieurs centaines d’euros sur le vol peut coûter plus cher à l’usage qu’une formule légèrement supérieure sans franchise.
Avant de valider un contrat, relisez les conditions particulières en portant une attention spéciale aux sinistres les plus probables dans votre situation : dégâts des eaux en copropriété ancienne, vol en rez-de-chaussée, inondation en zone exposée. Un contrat adapté couvre d’abord les risques les plus concrets de votre logement, pas une liste théorique de garanties rarement mobilisées.